
Ragam
Prospek Cerah, JP Morgan Sematkan Pandangan Overweight untuk Saham BBRI
Lembaga investasi internasional JP Morgan memberikan rekomendasi overweight bagi saham PT Bank Rakyat Indonesia (Persero) Tbk (BBRI)
Redaksi
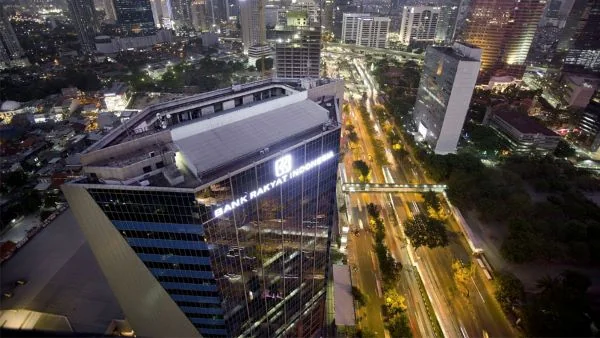
KabarSumatra.com-- Lembaga investasi internasional JP Morgan memberikan rekomendasi overweight bagi saham PT Bank Rakyat Indonesia (Persero) Tbk (BBRI).
JP Morgan semakin memperkuat keyakinannya terhadap saham BBRI setelah kinerja bank pelat merah tersebut pada semester I-2026 melampaui konsensus analis.
“Kinerja BBRI pada 2Q26 mengalahkan perkiraan kami sebesar 21% dan perkiraan konsensus pasar sekitar 12%. Kinerja ini terutama didorong oleh sisi biaya, sementara pendapatan hanya 2% di atas perkiraan,” dikutip dari riset JP Morgan, Kamis (3/9/2026).
Riset yang terbit 31 Agustus 2026 tersebut disusun analis JP Morgan Harsh Wardhan Modi AC dan Daniel Andrew Tan, CFA.
Baca Juga :
QITA by BRI, Layanan Bank Digital yang Memudahkan Usaha dan Transaksi di Muba
Cukup Belanja Berhadiah Suzuki Jimny! Palembang Indah Mall dan BRI Luncurkan Shopping Rewards 2026
Keduanya menilai kenaikan net interest income (NII) sebesar 1% secara kuartalan serta net interest margin (NIM) yang sesuai ekspektasi menjadi sinyal positif bagi BBRI.
Kendati demikian, JP Morgan mencatat sebagian peningkatan rasio keuangan tersebut disebabkan lonjakan loan-to-deposit ratio (LDR) menjadi 104% pada kuartal II-2026.
“Kemajuan dalam penyaluran dana pemerintah, serta kemampuan bank untuk menempatkan dana tersebut pada tingkat imbal hasil yang tinggi melalui Bank Indonesia (BI), akan menjadi faktor penting yang menentukan NIM, selain penyaluran dana secara komersial,” dikutip dari riset JP Morgan.
Selain itu, provisi sebesar 326 basis points (bps) gross dan 199 bps net menjadi faktor positif yang signifikan bagi BBRI.
Baca Juga :
Tumbuh Positif, BI Sumsel Bidik Pertumbuhan Ekonomi Tembus 5,80 Persen di 2026
Dorong Ekonomi Desa, KUR BRI Perluas Akses Modal Usaha Bagi Pelaku UMKM Muba
Terlebih, kualitas aset selama ini menjadi salah satu faktor utama yang menggerakkan harga saham.
Sementara itu, cost-to-income ratio (CIR) BBRI sebesar 41,5%, relatif lebih baik dibandingkan perkiraan JP Morgan, Rasio non-performing loan (NPL) turun tipis menjadi 2,9%, sedangkan coverage ratio relatif stabil di level 180%.
Loans at risk (LAR) turun 52 bps secara kuartalan menjadi 9,2%, sementara LAR coverage meningkat menjadi 57%.
“Penyaluran Kupedes kembali mengalami percepatan setelah mencapai titik terendah, menjadi Rp15,6 triliun pada kuartal II-2026 dibandingkan Rp15 triliun pada kuartal I-2026. Ini kenaikan kuartalan pertama dalam enam kuartal yang cukup menjanjikan,” dikutip dari riset yang sama.
Namun, kemampuan BBRI meneruskan kenaikan cost of funds kepada debitur relatif terbatas.
Hal ini karena sebagian besar portofolio kredit perseroan terdiri dari pinjaman dengan suku bunga tetap dan semi-tetap.
Di sisi lain, BBRI tengah meningkatkan pertumbuhan kredit korporasi yang memiliki yield lebih rendah.
Kondisi tersebut diperkirakan dapat memberikan tekanan terhadap NIM atau NIM compression.
“Namun, sebagian besar penurunan tersebut tampaknya sudah tercermin dalam harga saham (priced in) sejak munculnya kabar mengenai penurunan loan yield PNM,” dikutip dari riset JP Morgan.
JP Morgan menilai pemangkasan besar terhadap proyeksi konsensus pasar dalam beberapa hal dapat menjadi clearing event, setidaknya dalam jangka pendek.
Kondisi tersebut berpotensi membuat revisi turun terhadap proyeksi berhenti sementara.
Jika dikombinasikan dengan valuasi yang berada di bawah minus dua standar deviasi (-2SD), kondisi tersebut berpotensi memicu rebound atau reli taktis pada saham BBRI.
“BBRI memiliki modal yang melebihi kebutuhan pertumbuhan. Oleh karena itu, kami memperkirakan rasio pembagian dividen (payout ratio) akan tinggi,” dikutip dari riset JP Morgan.
Adapun JP Morgan menetapkan target harga saham BBRI sebesar Rp3.400 per saham untuk Juni 2027.
Proyeksi tersebut didasarkan pada fair price to book value (P/BV) sebesar 1,24 kali yang diperoleh melalui metode dividend discount model.
Asumsi yang digunakan mencakup normalized return on equity (RoE) sebesar 17,4%, risk-free rate 7%, cost of capital 15,4%, dan terminal growth rate 7%.
Senada, BNI Sekuritas turut memberikan pandangan positif terhadap saham BBRI dengan target harga Rp4.500 per saham dalam horizon tiga bulan
Menurut BNI Sekuritas, valuasi BBRI relatif murah dengan forward PBV satu tahun sebesar 1,4 kali dan forward PE satu tahun sebesar 8 kali.
Masing-masing berada sekitar dua standar deviasi di bawah rata-rata lima tahun.
“Sementara itu, kekhawatiran terhadap kualitas aset tampaknya mulai mereda, tercermin dari tren penurunan pembentukan NPL,” dikutip dari riset BNI Sekuritas yang disusun Yulinda Hartanto, Ilham Firdaus, dan Vera Yap pada 31 Agustus 2026.
Pilihan Lain
Berita Terkait
Raditya Dika Jadi Brand Ambassador usmile, Edukasi Perawatan Gigi
Connect.in-Spirasi Telkom Buka Cakrawala Digital Siswa Sekolah Rakyat Kulon Progo

ASUS ProArt P14 dan P16 Hadir di Indonesia, Bawa Teknologi NVIDIA RTX Spark
Tiga Srikandi TelkomGroup Suarakan Perspektif Kepemimpinan Perempuan di Bali Tech Week 2026

Dukung Nilai Jangka Panjang Pemegang Saham, Telkom Siapkan Percepatan Buyback
